Quanto Preciso Dar de Entrada em um Imóvel?
“Quanto preciso dar de entrada em um imóvel?” Essa é uma das dúvidas mais comuns de quem pretende comprar uma casa ou apartamento financiado.
Não existe um percentual único válido para todos os compradores. O valor da entrada depende da instituição financeira, da modalidade de crédito, do perfil do cliente, da renda familiar e das características da propriedade.
Em algumas situações, o banco pode financiar até 80% do valor reconhecido na operação. Nesse exemplo, o comprador precisaria pagar os 20% restantes com recursos próprios, FGTS ou outra fonte aceita. Entretanto, a cota financiável pode ser menor, aumentando a entrada necessária.
Por isso, antes de escolher um imóvel em Volta Redonda, é importante fazer uma simulação e organizar o orçamento.
O que é a entrada de um imóvel?
A entrada é a parte do preço que não será coberta pelo financiamento. Ela é paga pelo comprador com recursos próprios e, quando permitido, pode ser complementada pelo saldo do FGTS.
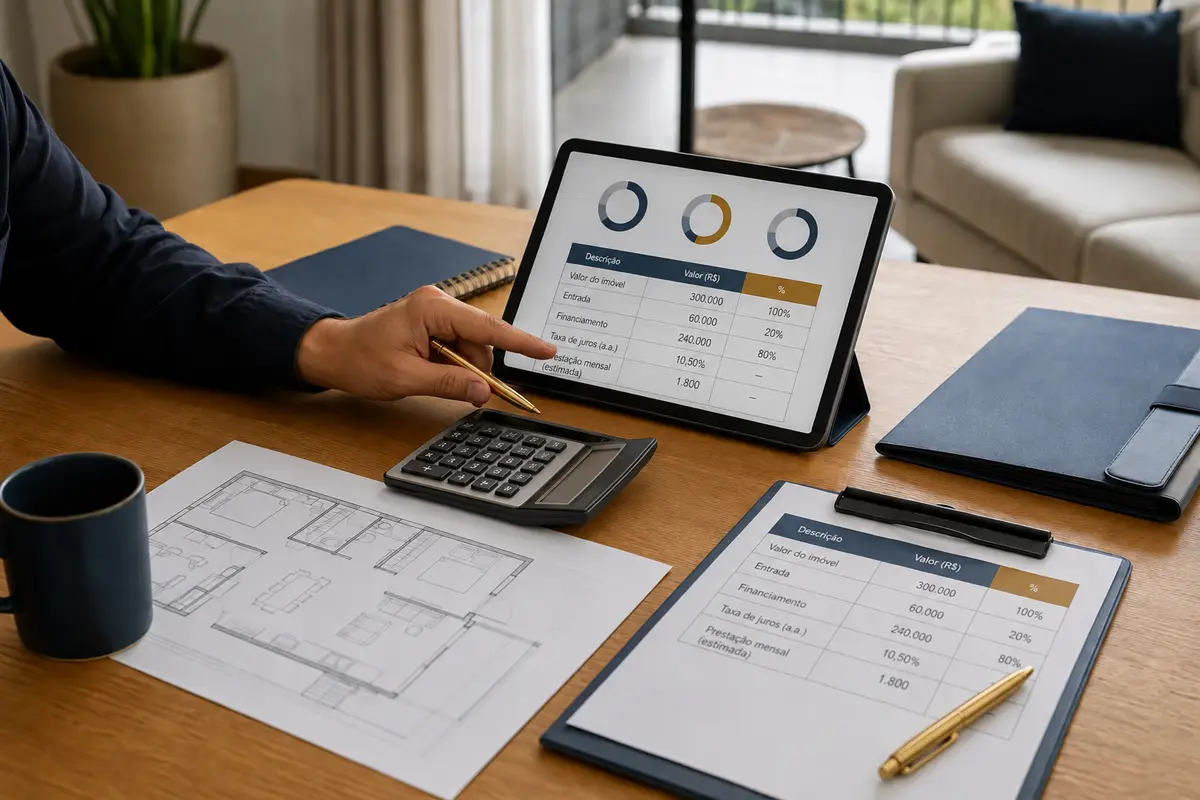
Imagine um imóvel de R$ 400 mil. Se a instituição aprovar um financiamento correspondente a 80% desse valor, teremos:
- valor do imóvel: R$ 400 mil;
- valor financiado: R$ 320 mil;
- entrada necessária: R$ 80 mil.
Esse cálculo é apenas um exemplo. A aprovação definitiva depende da análise do comprador, da avaliação da propriedade e das condições da linha de crédito.
Qual é a entrada mínima para comprar um imóvel?
É comum utilizar 20% como referência inicial, mas esse percentual não deve ser tratado como regra geral.
Atualmente, determinadas modalidades podem financiar até 80% do imóvel, enquanto outras apresentam limites diferentes. Na modalidade Classe Média do Minha Casa, Minha Vida, por exemplo, a CAIXA informa uma entrada mínima de 20%.
Em outras linhas, as condições variam conforme o sistema de amortização, a origem dos recursos, o tipo de propriedade e o perfil do cliente.
Para fazer um planejamento inicial, você pode calcular alguns cenários:
| Valor do imóvel | Entrada de 20% | Entrada de 30% |
|---|---|---|
| R$ 250.000 | R$ 50.000 | R$ 75.000 |
| R$ 300.000 | R$ 60.000 | R$ 90.000 |
| R$ 400.000 | R$ 80.000 | R$ 120.000 |
| R$ 500.000 | R$ 100.000 | R$ 150.000 |
Esses valores não incluem documentação e outras despesas da compra.
O que determina o valor da entrada?
Diversos fatores podem aumentar ou reduzir o valor necessário.
Renda familiar
A renda influencia o limite da prestação e a capacidade de financiamento. Quanto maior o valor aprovado pelo banco, menor poderá ser a parcela do preço que precisará ser paga diretamente.
Entretanto, uma renda maior não garante automaticamente a aprovação. A instituição também analisa compromissos financeiros, histórico de crédito, idade e prazo solicitado.
Valor do imóvel
Imóveis mais caros normalmente exigem uma entrada maior em reais, mesmo quando o percentual permanece igual.
Uma entrada de 20% representa R$ 60 mil em uma propriedade de R$ 300 mil, mas chega a R$ 100 mil em um imóvel de R$ 500 mil.
Modalidade de financiamento
Cada linha de crédito possui critérios próprios. As condições podem variar entre bancos e também entre imóveis novos, usados ou em construção.
A CAIXA disponibiliza simulação para imóveis novos e usados. A simulação apresenta uma estimativa inicial, mas não representa aprovação definitiva.
Análise de crédito
Dívidas, parcelas em andamento e restrições cadastrais podem reduzir a capacidade de financiamento. A composição de renda com outra pessoa pode aumentar o limite, desde que todos os participantes sejam aprovados.
Antes de solicitar o crédito, evite assumir novas dívidas e confira se seus documentos e informações financeiras estão organizados.
Avaliação feita pelo banco
O banco analisa a propriedade antes da liberação do financiamento. O valor considerado para a operação pode não ser exatamente o preço anunciado ou negociado.
Suponha que o comprador negocie uma casa por R$ 400 mil, mas a instituição a avalie por R$ 370 mil. O financiamento poderá ser calculado sobre o valor aceito pelo banco, exigindo que o comprador cubra uma diferença maior com recursos próprios.
Por isso, não entregue todo o valor disponível como sinal antes de conhecer as condições do financiamento e analisar corretamente a documentação.
Posso usar o FGTS na entrada?
Quando o comprador e a propriedade atendem aos requisitos, o FGTS pode ser utilizado como parte da entrada ou do pagamento do imóvel residencial.
A CAIXA informa que o saldo pode ser usado na contratação, amortização, liquidação ou pagamento de parte das prestações, conforme o enquadramento e as regras aplicáveis. Consulte as informações oficiais sobre o uso do FGTS na casa própria.
Entre os aspectos que podem ser analisados estão:
- tempo de trabalho sob o regime do FGTS;
- finalidade residencial;
- localização do imóvel;
- propriedade de outros imóveis;
- existência de financiamento ativo;
- enquadramento do comprador e da operação.
Não considere o saldo como disponível antes de confirmar sua utilização com a instituição responsável.
Dar uma entrada maior vale a pena?
Uma entrada maior reduz o valor financiado. Como consequência, pode diminuir as prestações, o prazo necessário ou o total de juros pagos.
Entretanto, utilizar toda a reserva financeira pode deixar o comprador sem recursos para documentação, mudança, móveis, reformas ou imprevistos.
O ideal é comparar cenários e encontrar um equilíbrio entre:
- entrada disponível;
- valor das parcelas;
- prazo do financiamento;
- reserva de emergência;
- custos iniciais da propriedade.
Ter dinheiro suficiente para pagar uma entrada maior não significa que seja prudente utilizar todo o valor.
Quais despesas existem além da entrada?
O comprador também precisa reservar recursos para despesas que geralmente não são incluídas integralmente no financiamento.
A operação pode envolver:
- ITBI;
- escritura, quando aplicável;
- registro do contrato ou da escritura;
- certidões;
- avaliação bancária;
- tarifas previstas na contratação;
- mudança;
- reformas e adaptações;
- condomínio e IPTU.
Os valores variam conforme a propriedade e o tipo de operação. Antes da compra, solicite uma estimativa das despesas para não comprometer todo o orçamento com a entrada.
Como juntar dinheiro para a entrada?
Depois de definir a faixa de preço desejada, estabeleça uma meta financeira.
Algumas medidas podem ajudar:
- registre receitas e despesas mensais;
- defina uma quantia para guardar todo mês;
- reduza dívidas com juros elevados;
- evite assumir novas parcelas;
- separe o dinheiro da entrada da reserva de emergência;
- verifique seu saldo do FGTS;
- acompanhe imóveis compatíveis com o orçamento.
Por exemplo, se a meta for acumular R$ 60 mil em três anos, será necessário guardar aproximadamente R$ 1.667 por mês, sem considerar rendimentos. Caso esse valor não seja viável, será preciso ampliar o prazo, procurar uma propriedade mais acessível ou analisar outras condições de crédito.
Faça uma simulação antes de procurar o imóvel
A simulação ajuda a entender a faixa de preço adequada, a possível entrada e o valor aproximado das parcelas.
A CAIXA informa que, em determinadas linhas, a prestação não pode ultrapassar 30% da renda familiar mensal bruta. Essa referência não substitui a análise do orçamento: mesmo uma parcela aprovada pode ficar desconfortável quando somada às demais despesas familiares.
Depois da simulação, procure imóveis compatíveis com sua capacidade de compra. Isso evita criar expectativas sobre propriedades que exigiriam uma entrada muito maior.
Encontre um imóvel dentro do seu orçamento
A Flavia Padinha Imóveis pode ajudar você a encontrar casas, apartamentos e outros imóveis à venda em Volta Redonda e na Região Sul Fluminense.
Informe sua faixa de investimento, o valor disponível para entrada e as características desejadas. Assim, poderemos apresentar opções mais compatíveis com o seu planejamento.
As condições de crédito serão definidas pela instituição financeira após a análise do comprador e da propriedade.